
• 138 просмотров
Долларовые вклады: ставку подняли. Что будет с тенге?
И стоит ли менять валюту сбережений, рассказывает эксперт и финансист.
Иллюстрация создана «Диапазоном» с помощью программы искусственного интеллекта
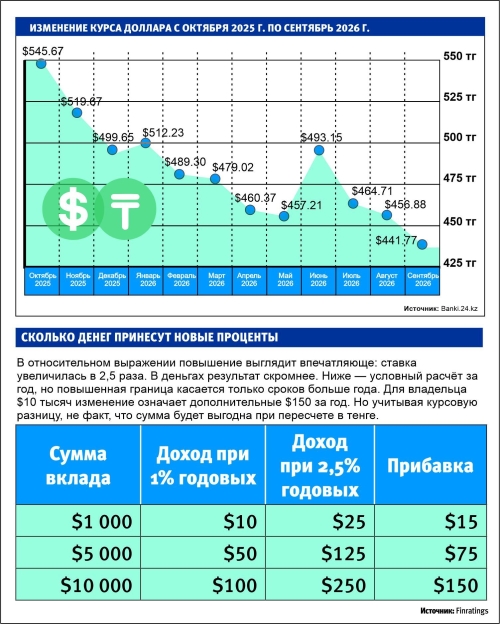
С 1 октября предельная ставка по сберегательным валютным вкладам со сроком свыше 12 месяцев повышается с 1% до 2,5% годовых.
Какое влияние окажет это изменение на курс тенге, вкладчиков и бизнес, объясняет "Диапазону" эксперт Qazaq Expert Club, финансист, кандидат экономических наук Айгерим Ильясова.
На сегодня лишь 18-19% всех депозитов хранятся в долларах, при этом депозиты юридических лиц в долларах составляют 22%, а депозиты физических лиц – 15%. Это значит, что 85% населения хранят свои сбережения в тенге.
- Причиной этому служат рекордно высокие ставки по тенговым депозитам, а также укрепление национальной валюты. Среди причин, позволивших принять решение о поэтапной либерализации ставок по валютным депозитам, Нацбанк называет позитивную макроэкономическую конъюнктуру и наблюдаемую в течение года тенденцию укрепления тенге. Действительно, в октябре 2025 года курс доллара достигал отметки 549 тенге, а в конце сентября 2026 года курс составил около 442 тенге за доллар. Означает ли это, что повышение ставок по долларовым вкладам ослабит тенге и приведет к повышению курса доллара? – говорит Айгерим Ильясова [на фото], эксперт Qazaq Expert Club, финансист, кандидат экономических наук. - Ответ неоднозначный, так как на курс влияет много других факторов помимо процентного канала. Это цены на нефть и другие экспортные товары, а они в последнее время росли практически по всем позициям экспорта. Объем экспорта также рос быстрее импорта, то есть предложение валюты превышало спрос на нее. В целом значительное укрепление тенге невыгодно для бюджета страны, так как оно приводит к снижению экспортной выручки в тенге и к увеличению дефицита бюджета. Увеличение ставок по валютным депозитам теоретически может привести к перетоку вкладов из тенге в доллары, тем самым увеличивая спрос на иностранную валюту и подталкивая курс доллара вверх. Однако, вкладчики будут принимать решение, исходя из расчета, перекроет ли ожидаемый рост курса доллара вкупе с доходностью депозита около 2% текущую высокую доходность по тенговым вкладам.
- В какой же валюте выгоднее будет хранить сбережения?
- Решение о валюте сбережений нужно принимать с учетом валюты использования денег. Если планируете расходы в иностранной валюте, например, отпуск за рубежом или оплата обучения, то хранить целесообразно на валютном депозите. Финансовую подушку безопасности следует хранить в тенге на гибком депозите с возможностью изъятий, так как эти деньги могут понадобиться в любой момент, - считает эксперт.
- Долгосрочные сбережения можно разделить по валютам, причем доля инструментов в иностранных валютах может быть выше при более долгом горизонте инвестирования. Ценные бумаги и другие валютные инструменты принесут большую доходность, чем валютные депозиты, даже с учетом повышения ставок по ним, - говорит финансист Айгерим Ильясова.
Для компаний изменений не ожидается, так как согласно информации от КФГД (Казахстанский фонд гарантирования депозитов), либерализация касается ставок по депозитам физических лиц. Для юридических лиц действует достаточное жесткое валютное регулирование. Так, компании не могут свободно купить большие объемы иностранной валюты для размещения на депозите. Валюта свыше 50 тысяч долларов закупается только для исполнения валютных обязательств по импортным договорам и должна быть использована в течение 10 дней на эти цели. Бессрочно хранить на счетах можно только валютную выручку по экспортным контрактам. Поэтому даже в случае увеличения ставок по депозитам юридических лиц, значительного перетока из тенге в доллары в корпоративном секторе не ожидается, заключает финансист.
Важно уточнить: 2,5% – рекомендуемая верхняя граница, а не ставка, которую каждый банк обязан предложить клиенту. Банки самостоятельно определяют условия своих продуктов. Новые условия могут применяться к вновь открываемым и пролонгируемым вкладам; доходность действующего депозита автоматически не повышается. Поэтому первое действие вкладчика — проверить свой депозит: ставку, срок, капитализацию, возможность пополнения и порядок досрочного возврата.

-
В Актобе временно отключат газ: список адресов
-
На новом заводе плавить медь не будут. Проект переделали
-
Уволился с завода. Как получить пособие за вредность?
-
Получение пособия через «помогаек» может обернуться судом
-
Около 200 домов уже подключили к отоплению
-
В Актобе наградили учителей
-
Актюбинка учится в университете Лиги плюща
-
Уверенная победа на выезде: «Актобе» выиграл со счетом 1:3
-
Четыре полосы и новые мосты: как в Актюбинской области строят трассы
-
Почему водохранилища Актобе заполнены меньше чем на треть
-
Больница есть. А остановка где?
Злободневную тему затронули - МОЛОДЦЫ!!! Так держать!!! -
Пришлите деньги! Аккаунт журналиста взломали. Почему полиция не расследует дело?
User, почему не могут, могут. Но для этого нужна слаженная команда опытных хакеров и много времени. После такой работы обычно сливается или продаётся масса приватной... -
Пришлите деньги! Аккаунт журналиста взломали. Почему полиция не расследует дело?
Бывший читатель, а без голосования или СМС для подтверждения взломать не могут? -
Пришлите деньги! Аккаунт журналиста взломали. Почему полиция не расследует дело?
Лет 5 назад у меня был опыт обращения в полицию в связи с предполагаемыми мошенниками. Мне позвонили, что-то говорили о каком-то долге, который если не... -
Письмо читателя. Траурный сентябрь. Мы не хотим терять молодые жизни
"Красная зона" в Усть-каменогорске заполнена на 20-30% генералитетом из Министерства Обороны - вот что такое наша армия, офицеров которой можно купить за китаёзовский грош... Лицемерная... -
Уверенная победа на выезде: «Актобе» выиграл со счетом 1:3
Как и ожидалось вечно-пропускающий страж дырявых ворот когда их защищает мсье заруцсткый со своим тренаком из братского Узбекистона - мы всё таки пропустили. Этому пропущенному... -
Актюбинец снял с квадрокоптера пожар возле Кривого озера
МЧС-ники днём как правило сдают экзамен: Кто дольше всех лежит на одном боку. Некогда им мониторить ситуацию -
Актюбинец снял с квадрокоптера пожар возле Кривого озера
Дроны с камерами и датчиками сбора данных подлежат обязательной постановке на учет. Сначала оформляется декларация технического соответствия через Авиационную администрацию Казахстана и подается заявка через... -
Письмо читателя. Траурный сентябрь. Мы не хотим терять молодые жизни
Может, таблетки нужно вовремя принимать, а не этот бред писать 🤢 -
Письмо читателя. Помогите отремонтировать крышу перед зимой
Извечная проблема жильцов верхних этажей о которой надо было думать заблаговременно при приобретении жилья
Комментарии 0